Impuestos sobre ganancias de casino por internet en España: cómo encaja Dendera
 Disponible en ES
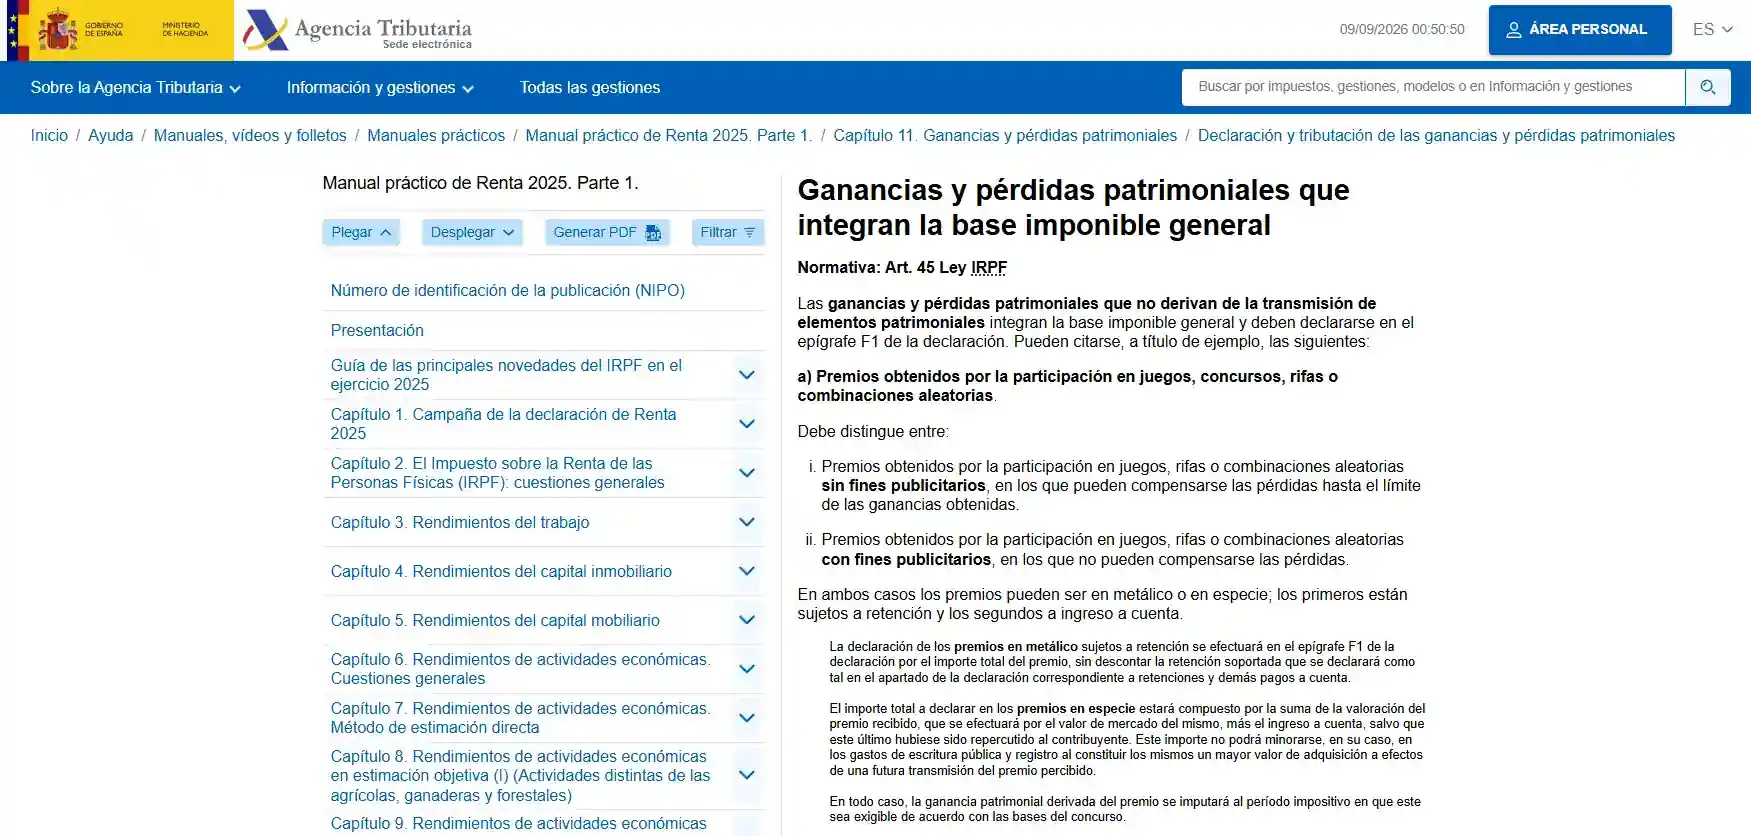
En España, las ganancias obtenidas en juegos, concursos, rifas o combinaciones aleatorias se tratan, con carácter general, como ganancias patrimoniales que integran la base imponible general del IRPF cuando no derivan de una transmisión. La Agencia Tributaria también indica que las pérdidas del juego pueden compensarse hasta el límite de las ganancias del juego obtenidas en el mismo período impositivo. No se puede generar fiscalmente una pérdida neta de juego por encima de esas ganancias.
Estas reglas son generales para el contribuyente y no constituyen un tratamiento especial de Dendera. La fiscalidad depende de la situación real de cada persona y del conjunto de sus operaciones durante el ejercicio. Esta página explica el marco que aparece en el Manual práctico de Renta 2025 de la Agencia Tributaria y en la Ley del IRPF. No sustituye asesoramiento fiscal individual.
Índice de contenidos
- La regla básica: ganancias del juego en la base general
- Cómo funcionan las pérdidas compensables
- Ganancias brutas, aportaciones y resultado fiscal no son lo mismo
- Qué documentación conviene conservar
- Por qué una retirada no determina por sí sola el impuesto
- Dendera no tiene un régimen fiscal propio
- Excepciones que no deben mezclarse con el casino por internet ordinario
- Cómo ordenar la información del ejercicio
- Normativa fiscal aplicable
- Qué significa esto para un jugador de Dendera en España
La regla básica: ganancias del juego en la base general
La Agencia Tributaria incluye entre las ganancias y pérdidas patrimoniales de la base imponible general los premios obtenidos por la participación en juegos, concursos, rifas o combinaciones aleatorias. Para el juego por internet, lo importante es no confundir el movimiento de dinero de la cuenta con la naturaleza fiscal del resultado. Un ingreso en el casino no es por sí solo una ganancia y una retirada bancaria no es por sí sola la cifra que debe declararse.
La guía fiscal distingue el resultado económico del juego. En cuentas de juego, la propia Agencia Tributaria señala que la ganancia patrimonial corresponde al titular y se determina atendiendo a la diferencia global positiva entre premios y aportaciones a lo largo del ejercicio en sus cuentas, dentro de las reglas aplicables. Por eso mirar únicamente cuánto se retiró en diciembre puede ofrecer una imagen incompleta.
La página no calcula una cuota ni un tipo efectivo porque eso dependería del resto de rentas, circunstancias y datos de la declaración. El objetivo es aclarar qué clase de renta estamos tratando y qué documentación conviene conservar.
Cómo funcionan las pérdidas compensables
La Ley del IRPF establece que no se computan como pérdidas patrimoniales las pérdidas del juego que excedan de las ganancias obtenidas en el juego en el mismo período impositivo. La Agencia Tributaria formula la misma regla en su manual: el cómputo se realiza de manera global para el contribuyente durante el período y las pérdidas pueden reducir las ganancias de juego, pero no crear una pérdida fiscal neta adicional.
Un ejemplo conceptual ayuda. Imagine que durante un ejercicio una persona obtiene premios de juego y también acumula importes perdidos en distintas sesiones. Para determinar el efecto fiscal no debería escoger solo las sesiones ganadoras ni solo una plataforma. Debe reconstruir el resultado global relevante del período conforme a las reglas tributarias. Si las pérdidas alcanzan el importe de las ganancias, la compensación puede llegar hasta ese límite. Si las pérdidas superan las ganancias, el exceso no se convierte en una pérdida patrimonial computable por juego.
Este ejemplo no asigna cifras ni resuelve una declaración concreta. Sirve para mostrar la diferencia entre «he perdido más de lo que gané» en lenguaje cotidiano y el límite fiscal establecido por la norma.
Ganancias brutas, aportaciones y resultado fiscal no son lo mismo
| Concepto | Qué representa | Error frecuente |
|---|---|---|
| Aportaciones o depósitos | Dinero que entra en la cuenta de juego desde el jugador | Tratarlos automáticamente como una pérdida fiscal. |
| Premios o ganancias de juego | Importes obtenidos por la participación en el juego | Mirar solo los premios y olvidar pérdidas compensables. |
| Retiradas | Dinero transferido desde la cuenta de juego hacia el usuario | Equiparar retirada bancaria con ganancia fiscal del ejercicio. |
| Resultado fiscal del juego | Resultado que se determina conforme a las reglas de ganancias y pérdidas del período | Calcularlo desde una captura aislada del saldo final. |
La diferencia es especialmente importante en un casino por internet porque una misma cuenta puede tener múltiples depósitos, apuestas, premios y retiradas. El saldo visible un día concreto es una fotografía operativa, no una declaración fiscal completa. Para reconstruir el ejercicio conviene conservar los historiales que permitan justificar movimientos y resultados.
Qué documentación conviene conservar
La fuente fiscal establece la regla, pero no ofrece una lista única de archivos específica para Dendera. Por prudencia documental, el usuario puede conservar los registros que la plataforma permita descargar o consultar, como historial de depósitos, retiradas, movimientos de juego y cualquier resumen anual disponible. Esto no significa que cada documento tenga el mismo valor probatorio ni que exista un formato oficial universal para casinos.
La utilidad es práctica: si meses después necesita reconstruir el resultado del período, depender solo del saldo actual puede ser insuficiente. También conviene conservar justificantes bancarios cuando ayudan a reconciliar aportaciones y retiradas con la cuenta de juego. Si existe una discrepancia importante o una situación compleja, un asesor fiscal puede indicar qué documentación adicional resulta necesaria.
Por qué una retirada no determina por sí sola el impuesto
Supongamos que un usuario deposita varias veces, gana y pierde durante el año y finalmente retira una cantidad. Esa retirada puede incluir capital aportado anteriormente, resultado neto de juego o una combinación de ambos. Por eso el importe transferido al banco no responde por sí solo a la pregunta «¿cuánto he ganado fiscalmente?».
La Agencia Tributaria centra el análisis en ganancias y pérdidas patrimoniales del período. En el caso de cuentas de juego, la referencia al resultado global entre premios y aportaciones refuerza la idea de que se necesita una visión anual, no una sola operación de caja. Si utilizas Dendera, la página de pagos y movimientos puede ayudar a entender las categorías operativas, pero la clasificación fiscal se rige por la norma española, no por el nombre comercial que use el casino para una transacción.
Dendera no tiene un régimen fiscal propio
Esta guía no atribuye a Dendera un tratamiento tributario especial. El hecho de que la marca opere bajo una jurisdicción de licencia distinta de la española tampoco autoriza a concluir que una ganancia sea «tax free» para un residente fiscal en España. La obligación tributaria del contribuyente se analiza conforme a las normas españolas aplicables a su situación.
De la misma forma, la situación regulatoria de Dendera no transforma automáticamente el cálculo de ganancias y pérdidas explicado por la Agencia Tributaria. La página de licencia y marco español trata la cuestión regulatoria por separado. Mantener fiscalidad y licencia en capas distintas evita inferencias que las fuentes no sostienen.
Excepciones que no deben mezclarse con el casino por internet ordinario
La Ley del IRPF y el manual de la Agencia Tributaria contienen reglas específicas para determinados premios y juegos, incluidas categorías con tratamientos particulares. Esta página no intenta convertir ese conjunto en una guía fiscal completa. Su foco son las ganancias y pérdidas de juego por internet que encajan en la regla general aquí descrita.
Por eso no se debe extrapolar automáticamente el tratamiento de loterías y apuestas sujetas a regímenes especiales a una cuenta de casino por internet. Si un contribuyente participa además en loterías, concursos promocionales u otras modalidades, puede necesitar separar categorías y comprobar las reglas aplicables a cada una.
Cómo ordenar la información del ejercicio
- Identifique todas las cuentas de juego de las que sea titular durante el período.
- Descarga o conserva historiales de movimientos disponibles antes de que caduque tu acceso.
- Separe aportaciones, premios, pérdidas y retiradas en vez de usar una única cifra de saldo.
- Comprueba el resultado global del juego conforme a las reglas de la Agencia Tributaria.
- No lleve las pérdidas por encima del límite de las ganancias de juego del mismo período.
- Si existen operaciones, premios o circunstancias que no encajan claramente, consulta la guía vigente del ejercicio correspondiente o asesoramiento profesional.
El punto cinco es la regla crítica de esta página. Las pérdidas pueden compensar ganancias de juego hasta su importe, no generar una pérdida fiscal neta por encima de ellas. El ejercicio fiscal concreto también importa: para cada declaración debe utilizarse la edición del manual correspondiente al año declarado.
Normativa fiscal aplicable
El Manual práctico de Renta 2025 de la Agencia Tributaria explica el tratamiento de las ganancias y pérdidas patrimoniales que integran la base imponible general, incluida la regla sobre pérdidas de juego que no se computan por encima de las ganancias obtenidas en el mismo período. El artículo 33.5.d de la Ley 35/2006 del IRPF, publicada en el BOE, recoge esta limitación.
La normativa fiscal puede cambiar entre ejercicios. Para cada declaración, consulta la versión del manual y la normativa aplicables al período correspondiente.
Qué significa esto para un jugador de Dendera en España
Las ganancias del juego por internet no deben tratarse como automáticamente exentas. Con las reglas fiscales consultadas, los premios de juego se encuadran entre las ganancias patrimoniales de la base general y las pérdidas del juego pueden compensarse hasta el límite de las ganancias obtenidas en el mismo período. La cifra relevante no se deduce simplemente de una retirada ni del saldo de la cuenta en una fecha concreta.
Si usas Dendera u otra plataforma, conserva información suficiente para reconstruir su actividad anual y separa la cuestión fiscal de la licencia del operador. Para la evaluación general de la marca puedes volver a la review para España; para el marco de protección y licencia, consulta la página de confianza. Si tu caso incluye importes elevados, múltiples fuentes de renta o situaciones especiales, esta guía general no sustituye una revisión profesional de tu declaración.
Elaborado por el equipo de «Dendera Casino».